Quando sinalizza il panorama finanziario europeo, emerge un quadro inaspettato: le famiglie del Nord stanno riducendo il loro livello di indebitamento, mentre quelle del Sud stanno aumentando, ma in modo molto più contenuto di quanto ci si aspetterebbe. Questo spostamento netto sfida le tradizionali percezioni e apre nuove prospettive sulle strategie finanziarie adottate in diverse regioni del continente europeo.
La percentuale di indebitamento delle famiglie rispetto al PIL si è inclinata in modo significativo negli ultimi anni. Secondo i dati Eurostat, nel 2025, il livello medio in Europa si attestava intorno al 49,4%, mente nell’Eurozona arrivava al 50,7%. Ciò rappresenta un progresso rispetto al picco storico del 2020, quando si superava il 60%, indicando un processo di consolidamento finanziario in molte nazioni del continente. Tuttavia, questa tendenza non si distribuisce uniformemente: le differenze tra Nord e Sud risultano sempre più evidenti.
Il valore reale del debito delle famiglie
Per comprendere appieno questa dinamica, bisogna distinguere tra i diversi tipi di debito: debito ipotecario, prestiti al consumo e carte di credito. Le famiglie del Nord Europa tendono ad accumulare un debito ipotecario elevato, spesso incentivato da un mercato immobiliare florido e da politiche fiscali favorievoli, come in Danimarca, Svezia e Paesi Bassi. Questi paesi registrano percentuali di indebitamento superiori all’80% del PIL, ma beneficiano di sistemi di welfare robusti e di elevati livelli di asset patrimoniali. Al contrario, il Sud Europa mostra una tendenza più prudente: Italia, Grecia e Spagna hanno valori di indebitamento tra il 35% e 45%, spesso concentrati più debiti idrici a breve termine e prestiti al consumo, rispetto a opzioni di finanziamento immobiliare a lungo termine. Sorprendentemente, questo basso livello di debito ipotecario non impedisce l’alto livello di crisi e instabilità economica nelle regioni meridionali, sottolineando che il debito totale non è l’unico indicatore di salute finanziaria.
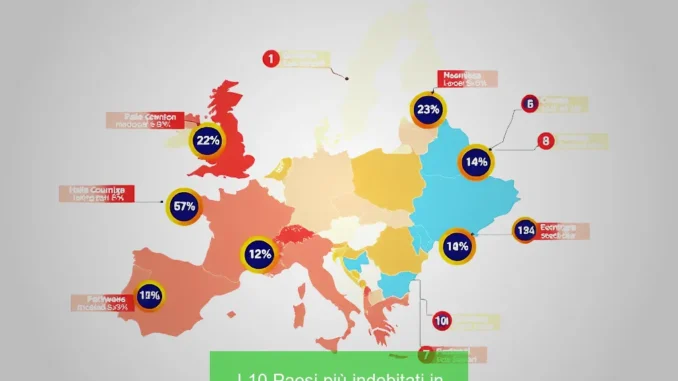
Le 10 nazioni europee con alti livelli di debito familiare
| posizione | Paese | Percentuale di debito rispetto al PIL |
|---|---|---|
| 1 | Olanda | 93,5% |
| 2 | danese | 84,1% |
| 3 | svezia | 82,3% |
| 4 | Finlandia | 62,9% |
| 5 | Lussemburgo | 60,5% |
| 6 | Francia | 59,5% |
| 7 | Belgio | 56,4% |
| 8 | Cipro | 54,2% |
| 9 | Portogallo | 53,9% |
| 10 | Germania | 49% |
Questi numeri evidenziano un elemento cruciale: le nazioni con i livelli di debito più elevati si concentrano principalmente nel Nord e Ovest Europa, dove anche il mercato immobiliare e la politica di tassi di interesse favoriscono l’indebitamento. La dinamica inversa si osserva nel Sud, dove, nonostante un minore debito ipotecario, emergono problemi legati alla crisi del debito pubblico e alla stagnazione economica.
Le cause profonde e le conseguenze
Perché questa divergenza? Le ragioni vanno oltre i numeri: disparità di reddito, differenze nei sistemi di welfare, accesso al credito e politiche fiscali. Nei Paesi del Nord, il debito elevato viene spesso visto come uno strumento di investimento e accumulo di patrimonio, piuttosto che un peso negativo. Le famiglie usano i prestiti per acquistare immobili di valore o investire in formazione, consolidando la loro stabilità finanziaria a lungo termine. Al contrario, molte famiglie del Sud preferiscono operazioni di finanziamento più cautelative, mantenendo bassi i loro livelli di indebitamento, ma spesso a discapito di una crescita patrimoniale stabile. La scarsa accessibilità al credito e le restrizioni delle banche spesso limitano questa possibilità, creando un circolo vizioso di stagnazione.
In che modo questi dati plasmeranno il futuro economico europeo?
Il quadro dipinge un futuro di maggiore complessità: le nazioni nordiche devono gestire il rischio di bolle immobiliari e di elevati livelli di debito, mentre le nazioni meridionali devono affrontare il problema di crescita rallentata e di alta debolezza macroeconomica. Le strategie di politica economica devono tener conto di questa dualità, puntando su rigore fiscale e rafforzamento della domanda interna. Il ruolo delle istituzioni europee sarà determinante. Potrebbero intervenire promuovendo programmi di educazione finanziaria, incentivando politiche di risparmio e investimento, e creando strumenti di supporto per le famiglie, affinché possano contrarre debiti in modo più sostenibile e produttivo, contribuendo a un panorama più equilibrato in tutta Europa.